Médical et assurance
Qui est apte au travail, qui est couvert, et qui n'est ni l'un ni l'autre
Deux registres sous un seul interrupteur. L'aptitude médicale suit les examens que vos collaborateurs ont passés, ceux que leur poste exige, et l'écart entre les deux — la carte de manipulateur de denrées qu'un inspecteur réclame, la visite médicale maritime qui autorise à embarquer. L'assurance collective suit les contrats que vous achetez, chaque vie qu'ils couvrent y compris les familles, et qui figure à l'effectif sans aucune couverture.
Voir en direct — démo en quelques minutes →Cela vous semble familier ?
Une carte de manipulateur de denrées a expiré il y a trois semaines et la cuisine tourne dessus depuis
L'assureur demande la liste des affiliés et elle est reconstituée à la main depuis quatre tableurs
Un enfant est ajouté au contrat en mars et personne ne voit qu'il en sort en juin par limite d'âge
Quelqu'un a été déclaré apte « avec restrictions » et seul son ancien responsable sait lesquelles
Les documents de santé dorment dans un dossier partagé que bien trop de gens peuvent ouvrir
Capacités
Ce que vous obtenez
9 capacités
Un catalogue d'examens qui vous appartient
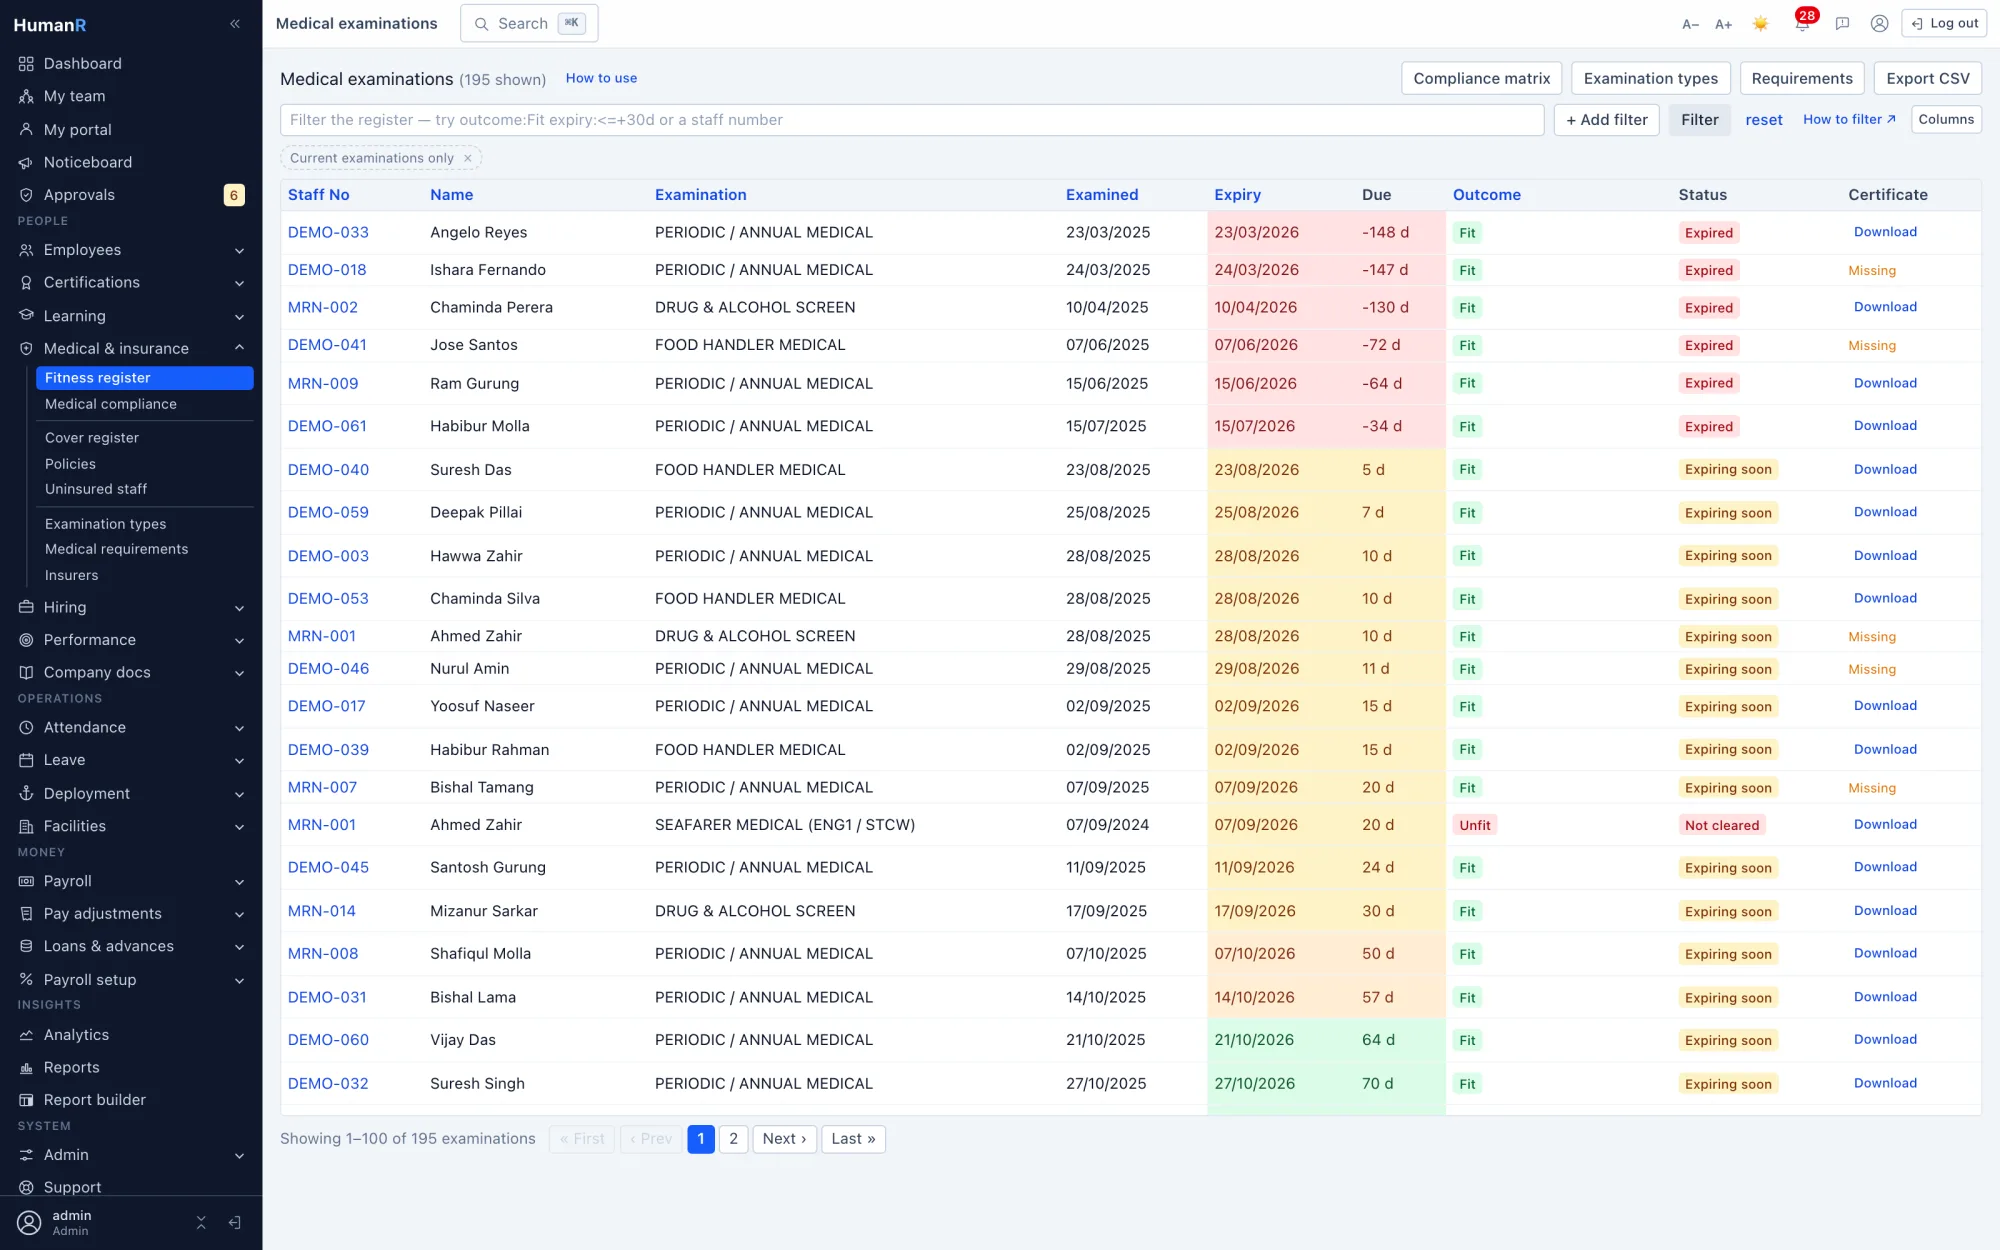
Visite d'embauche, périodique, manipulateur de denrées, maritime ENG1/STCW, reprise du travail et dépistage drogue et alcool sont livrés avec l'application pour que le premier jour soit utilisable — puis vous les modifiez, parce que les durées de validité varient d'un régulateur et d'un client à l'autre. Chaque type porte un code court, une validité en mois qui pré-remplit l'échéance, et le fait qu'un certificat soit attendu ou non. Un type qui a un historique est retiré, jamais supprimé : un export d'inspection ne doit pas afficher une ligne comme un examen sans nom.
Un avis d'aptitude, pas un diagnostic
Cinq issues — certificat en attente, apte, apte avec restrictions, temporairement inapte, inapte. Il n'existe nulle part de champ pour une pathologie, un résultat d'analyse ou un diagnostic, et c'est une contrainte assumée plutôt qu'un oubli : l'intérêt légitime de l'employeur s'arrête à la question de savoir si la personne peut faire son travail en sécurité. Le détail clinique reste chez le médecin examinateur.
Des exigences qui disent qui doit quoi
Un registre de certificats ne peut pas vous dire à qui il en manque un, parce qu'un manque est l'absence de ligne. Les règles nomment un examen et jusqu'à quatre portées — société, service, poste, site — combinées par ET, si bien que « tous les cuisiniers » et « les matelots de ce navire » tiennent chacun en une règle. Les jours de tolérance laissent à un nouvel arrivant le temps de se mettre à jour, et une règle peut être indicative plutôt qu'obligatoire.
La matrice de conformité, et l'export que reçoit l'inspecteur
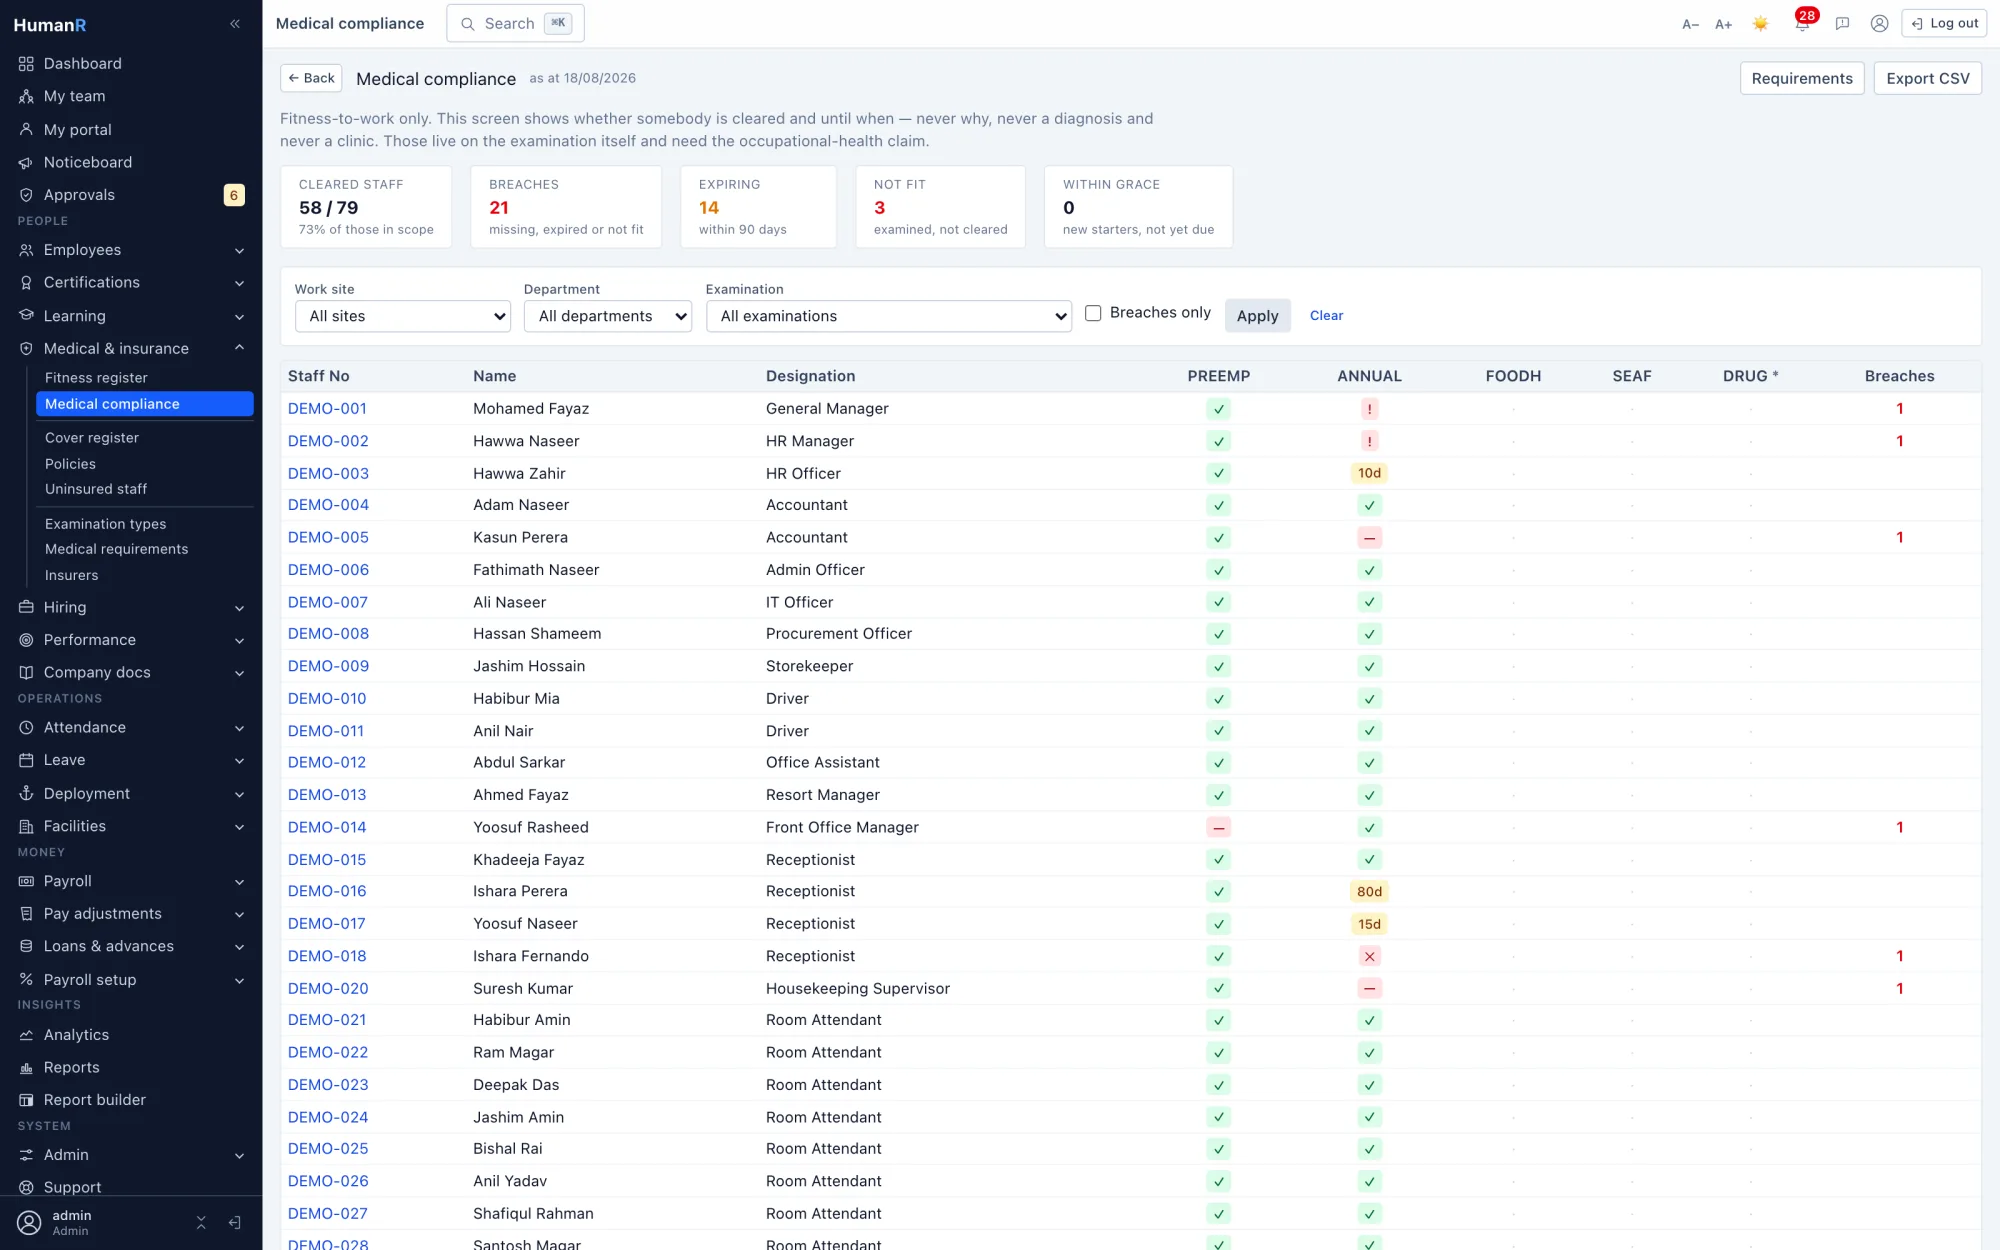
Les personnes en lignes, les exigences en colonnes, une case par croisement : valide, bientôt expiré avec le nombre de jours restants, expiré, manquant, non apte, ou encore dans la tolérance. « Non apte » est délibérément une marque différente de « manquant » — l'un mène à une prise de rendez-vous, l'autre à une conversation sur un reclassement, et les confondre est la façon la plus sûre de faire perdre son crédit à un écran de conformité. Le CSV écrit une ligne par personne et par exigence, car une grille ne se filtre pas chez celui à qui vous l'envoyez.
Une confidentialité par champ que la matrice n'a jamais besoin de croire
Lire les avis, les dates et le statut est une permission ; les restrictions, le nom de la clinique, le numéro et le fichier du certificat en exigent une seconde, réservée à la santé au travail ; le coût reste derrière la même permission que les salaires. La matrice est construite à partir des avis et des dates seuls, donc tout le monde y voit la même image et aucun masquage n'a à être présumé fiable. Les exports omettent purement et simplement les colonnes protégées au lieu de les remplir de points.
Assureurs, contrats, et le badge qui dit où en est chacun
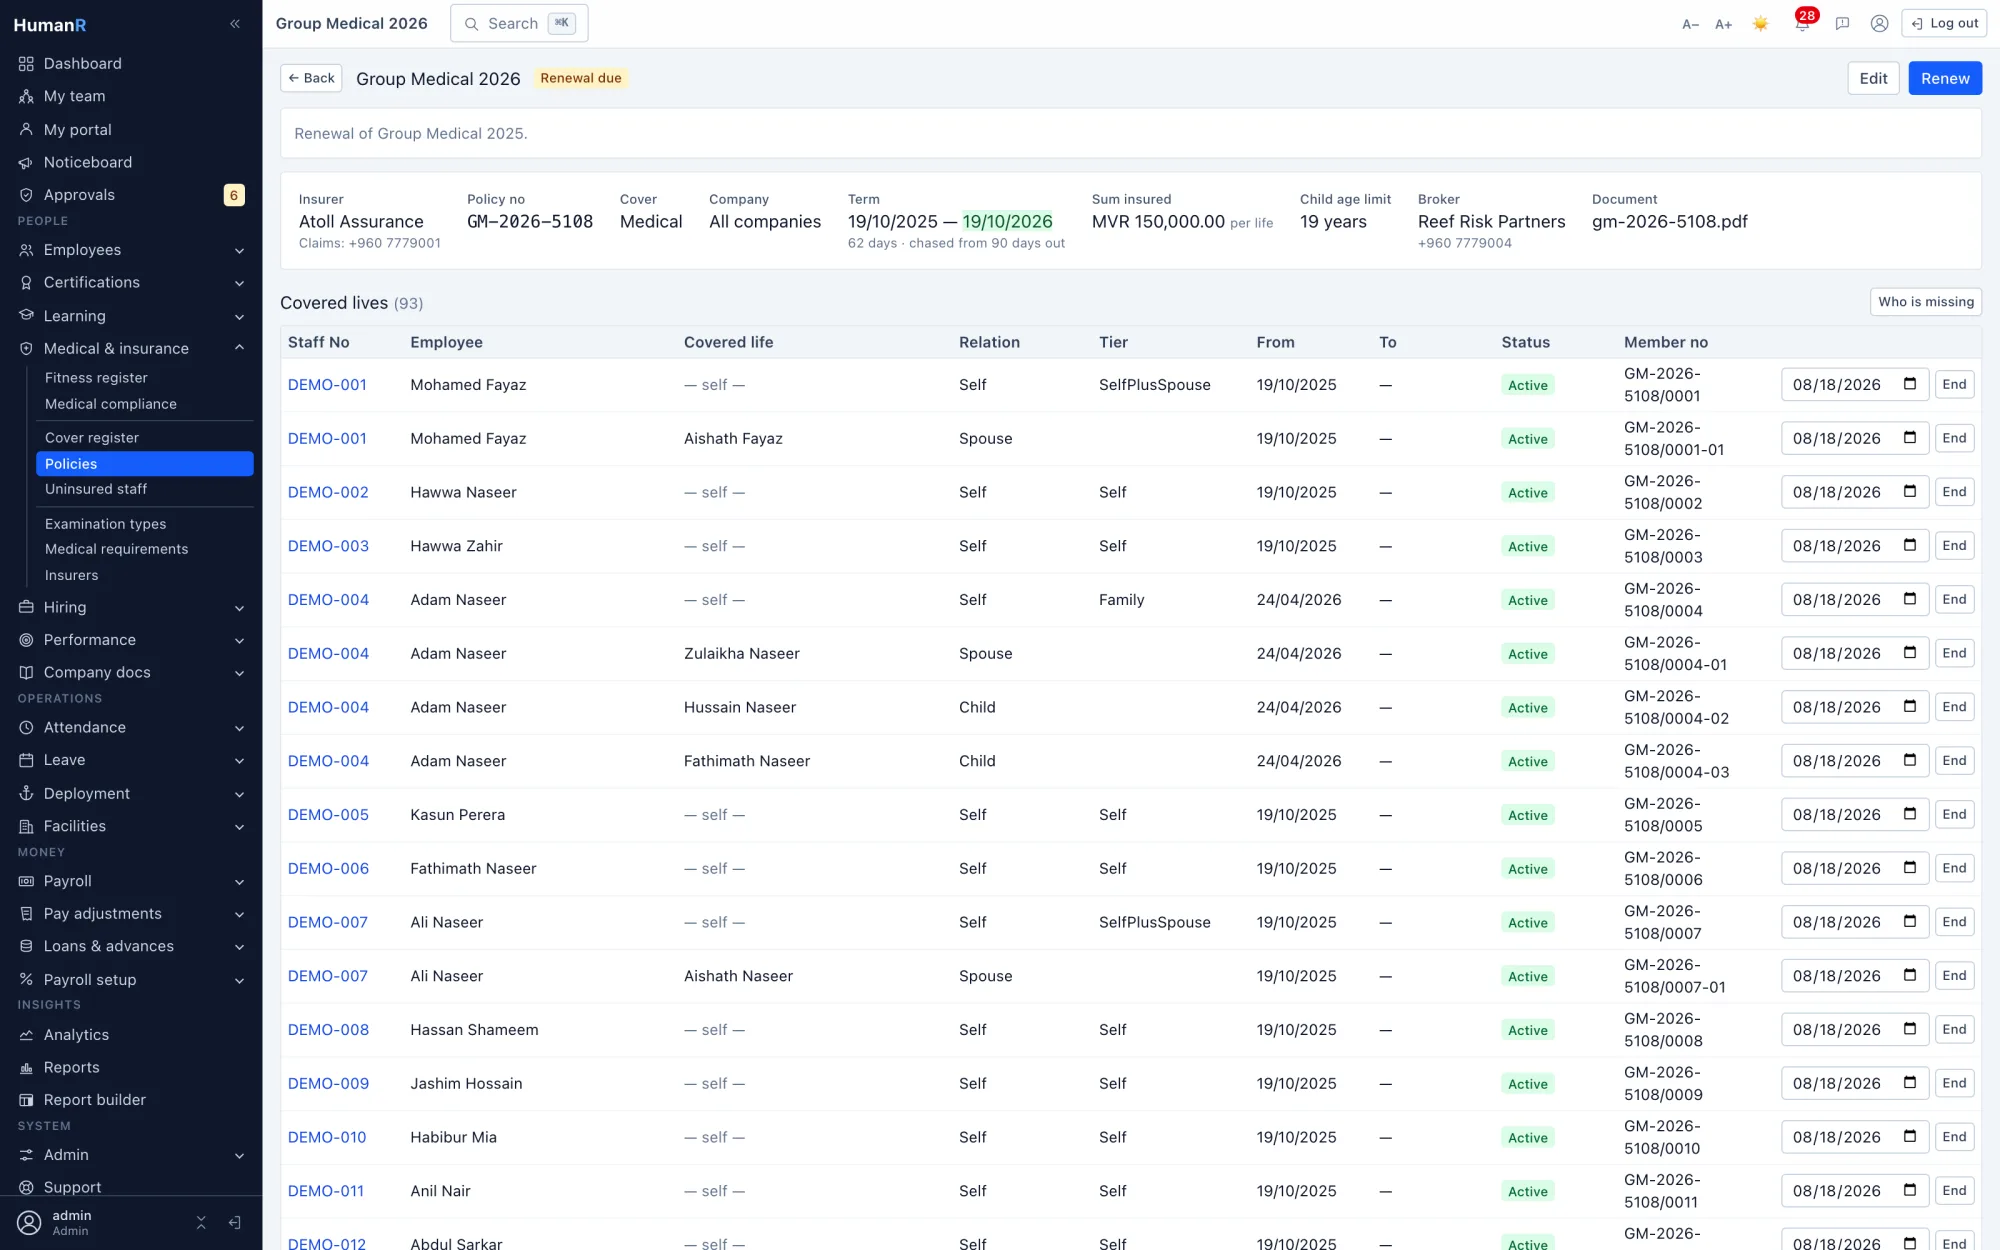
L'assureur est une fiche plutôt qu'un nom retapé sur chaque contrat — parce qu'il survit aux renouvellements que le numéro de police ne survit pas, et parce que « coût par assureur » cesse de vouloir dire quoi que ce soit dès que quelqu'un saisit à la fois « Allied » et « Allied Insurance ». Les contrats portent le type de couverture, la période, le capital par tête, l'âge de sortie des enfants, le préavis de renouvellement, le courtier et le document, et se lisent comme à venir, actif, bientôt expiré, expiré ou remplacé.
Des renouvellements qui s'enchaînent au lieu d'écraser
Un renouvellement est un nouveau contrat qui pointe vers celui qu'il remplace, jamais une modification des dates de l'an dernier — les sinistres se règlent des mois après la période concernée, et écraser ces dates détruit la preuve que la personne était couverte au moment du sinistre. Enregistrer le contrat suivant à l'avance ne met pas fin à l'actuel : c'est sa date de fin qui l'arrête, rien d'autre. Le nouveau contrat propose ensuite de reprendre les vies couvertes, et vous dit exactement qui il a laissé de côté et pourquoi.
Une ligne par vie couverte, famille comprise
L'affiliation se fait sur la fiche du collaborateur et non sur celle du contrat, parce qu'ajouter une vie suppose d'avoir sa composition familiale sous les yeux. Le niveau de couverture — seul, seul plus conjoint, famille — n'est jamais saisi : il est compté à partir des lignes, donc il ne peut pas se désynchroniser à la seconde où un enfant est ajouté. Numéros d'affilié et scans de carte relèvent de la permission données personnelles, car ils identifient une personne nommée auprès d'un assureur.
La liste des non-couverts, et ce que voient les collaborateurs
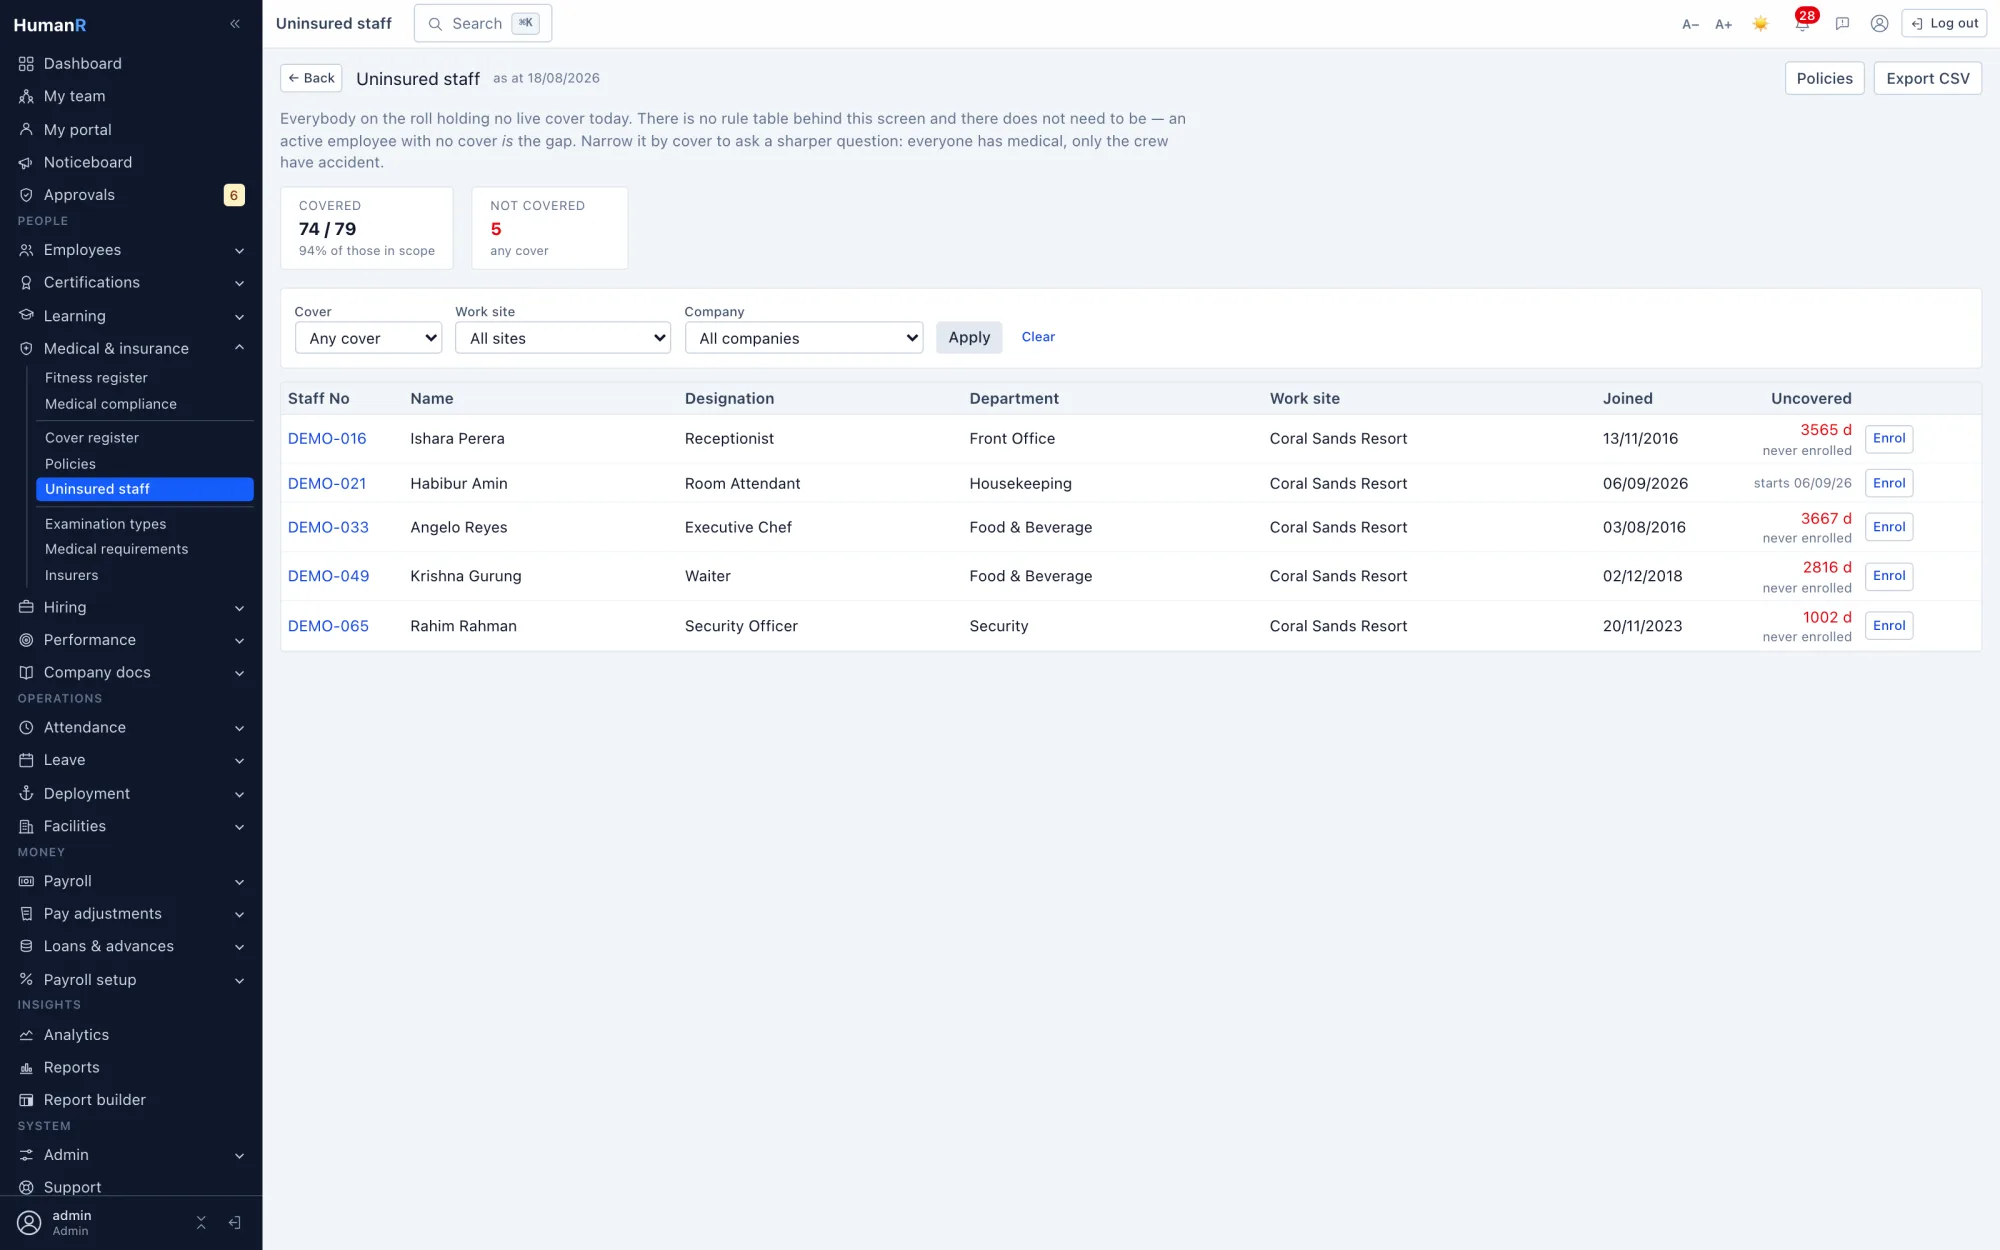
Une liste permanente de tous ceux qui sont à l'effectif sans couverture aujourd'hui — la question qu'on pose réellement à un gestionnaire de prestations. Chacun voit sa propre couverture dans le portail, avec le numéro de sinistre en bouton d'appel direct et un lien vers le réseau de cliniques de l'assureur, parce que c'est sa page qui est à jour aujourd'hui et une liste recopiée qui sera fausse le mois où une clinique quitte le réseau.
Directement du produit
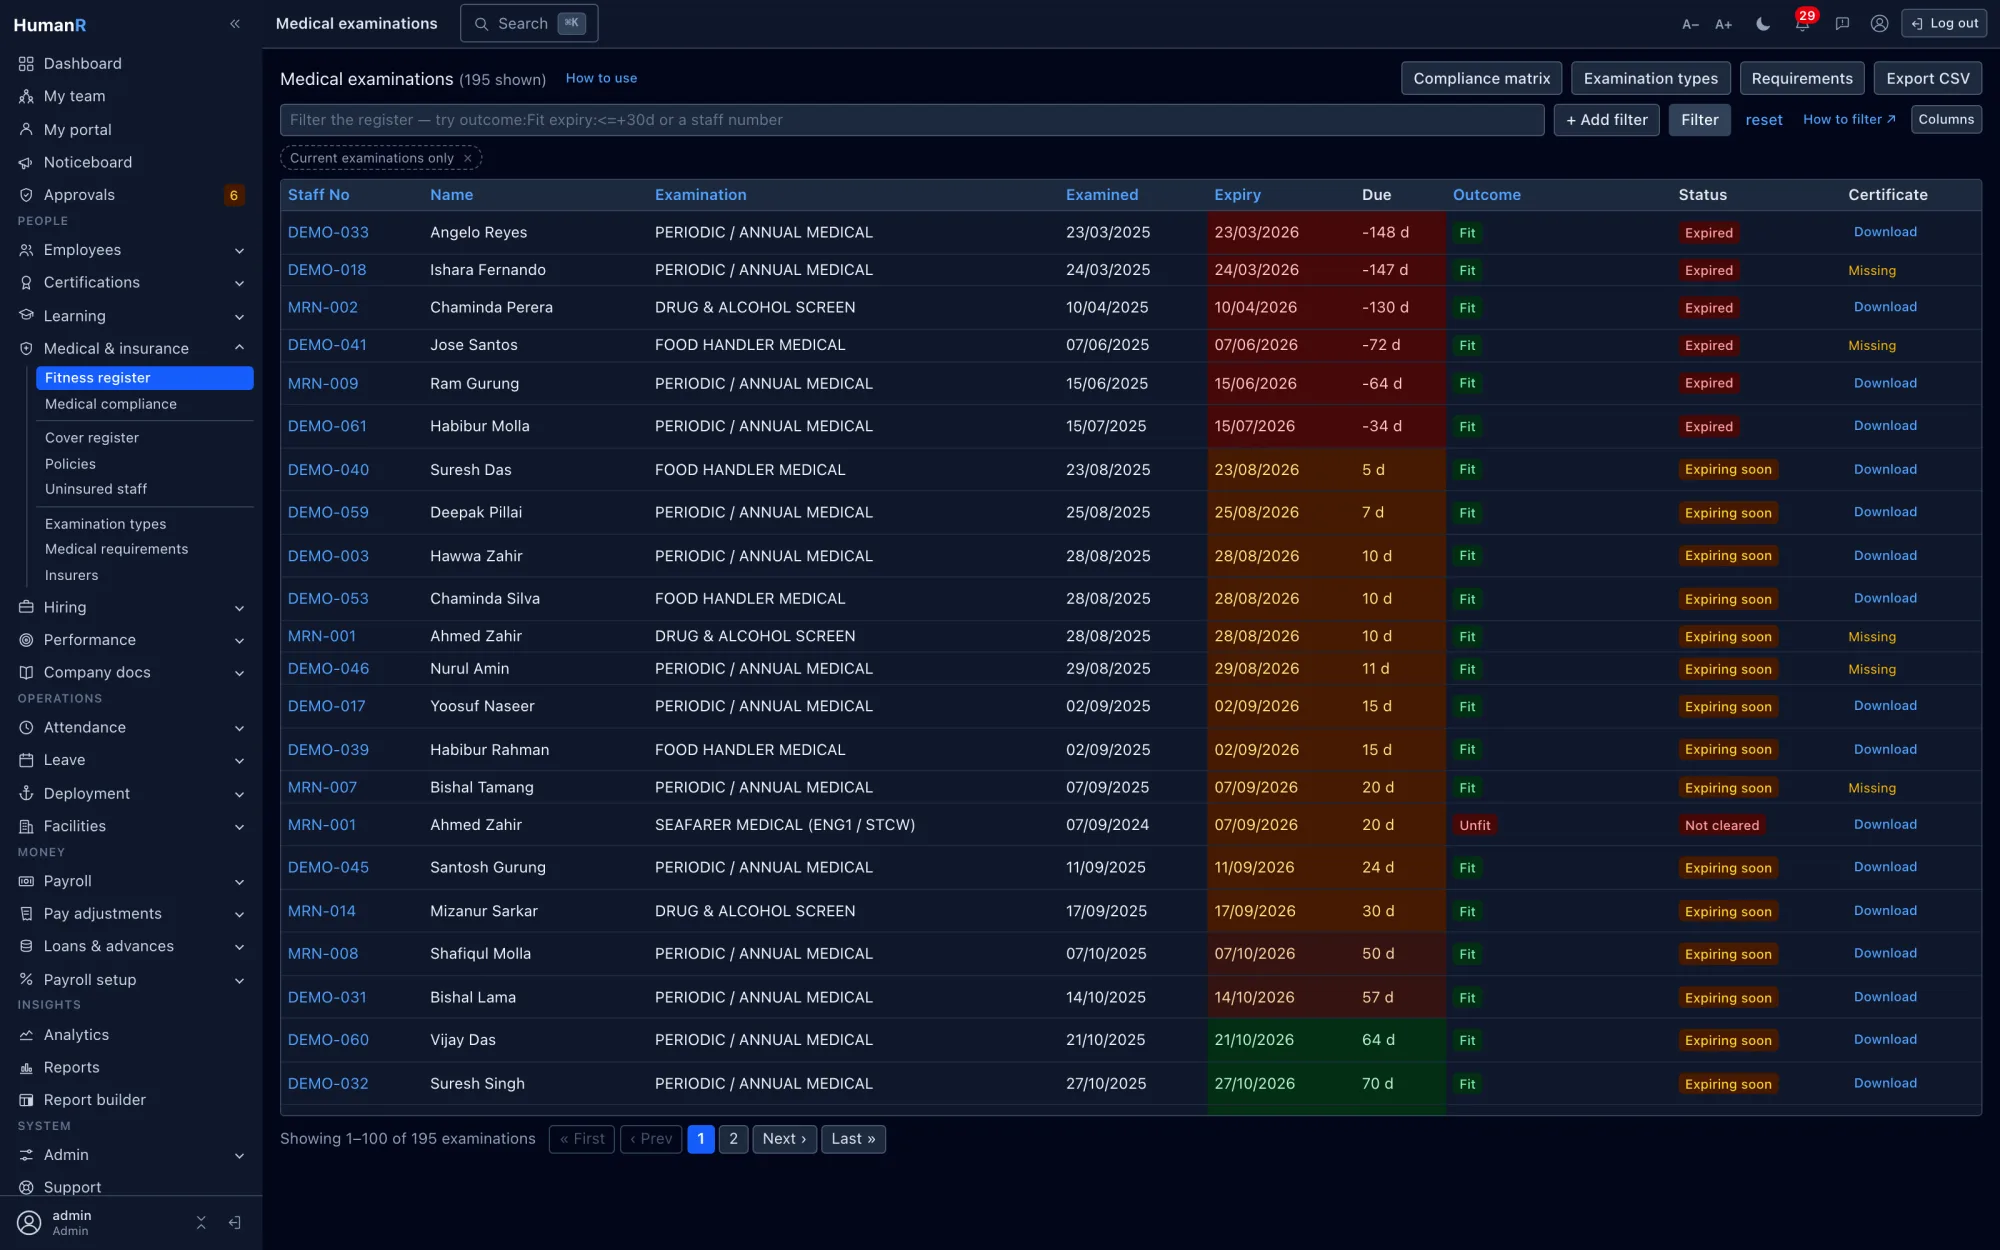
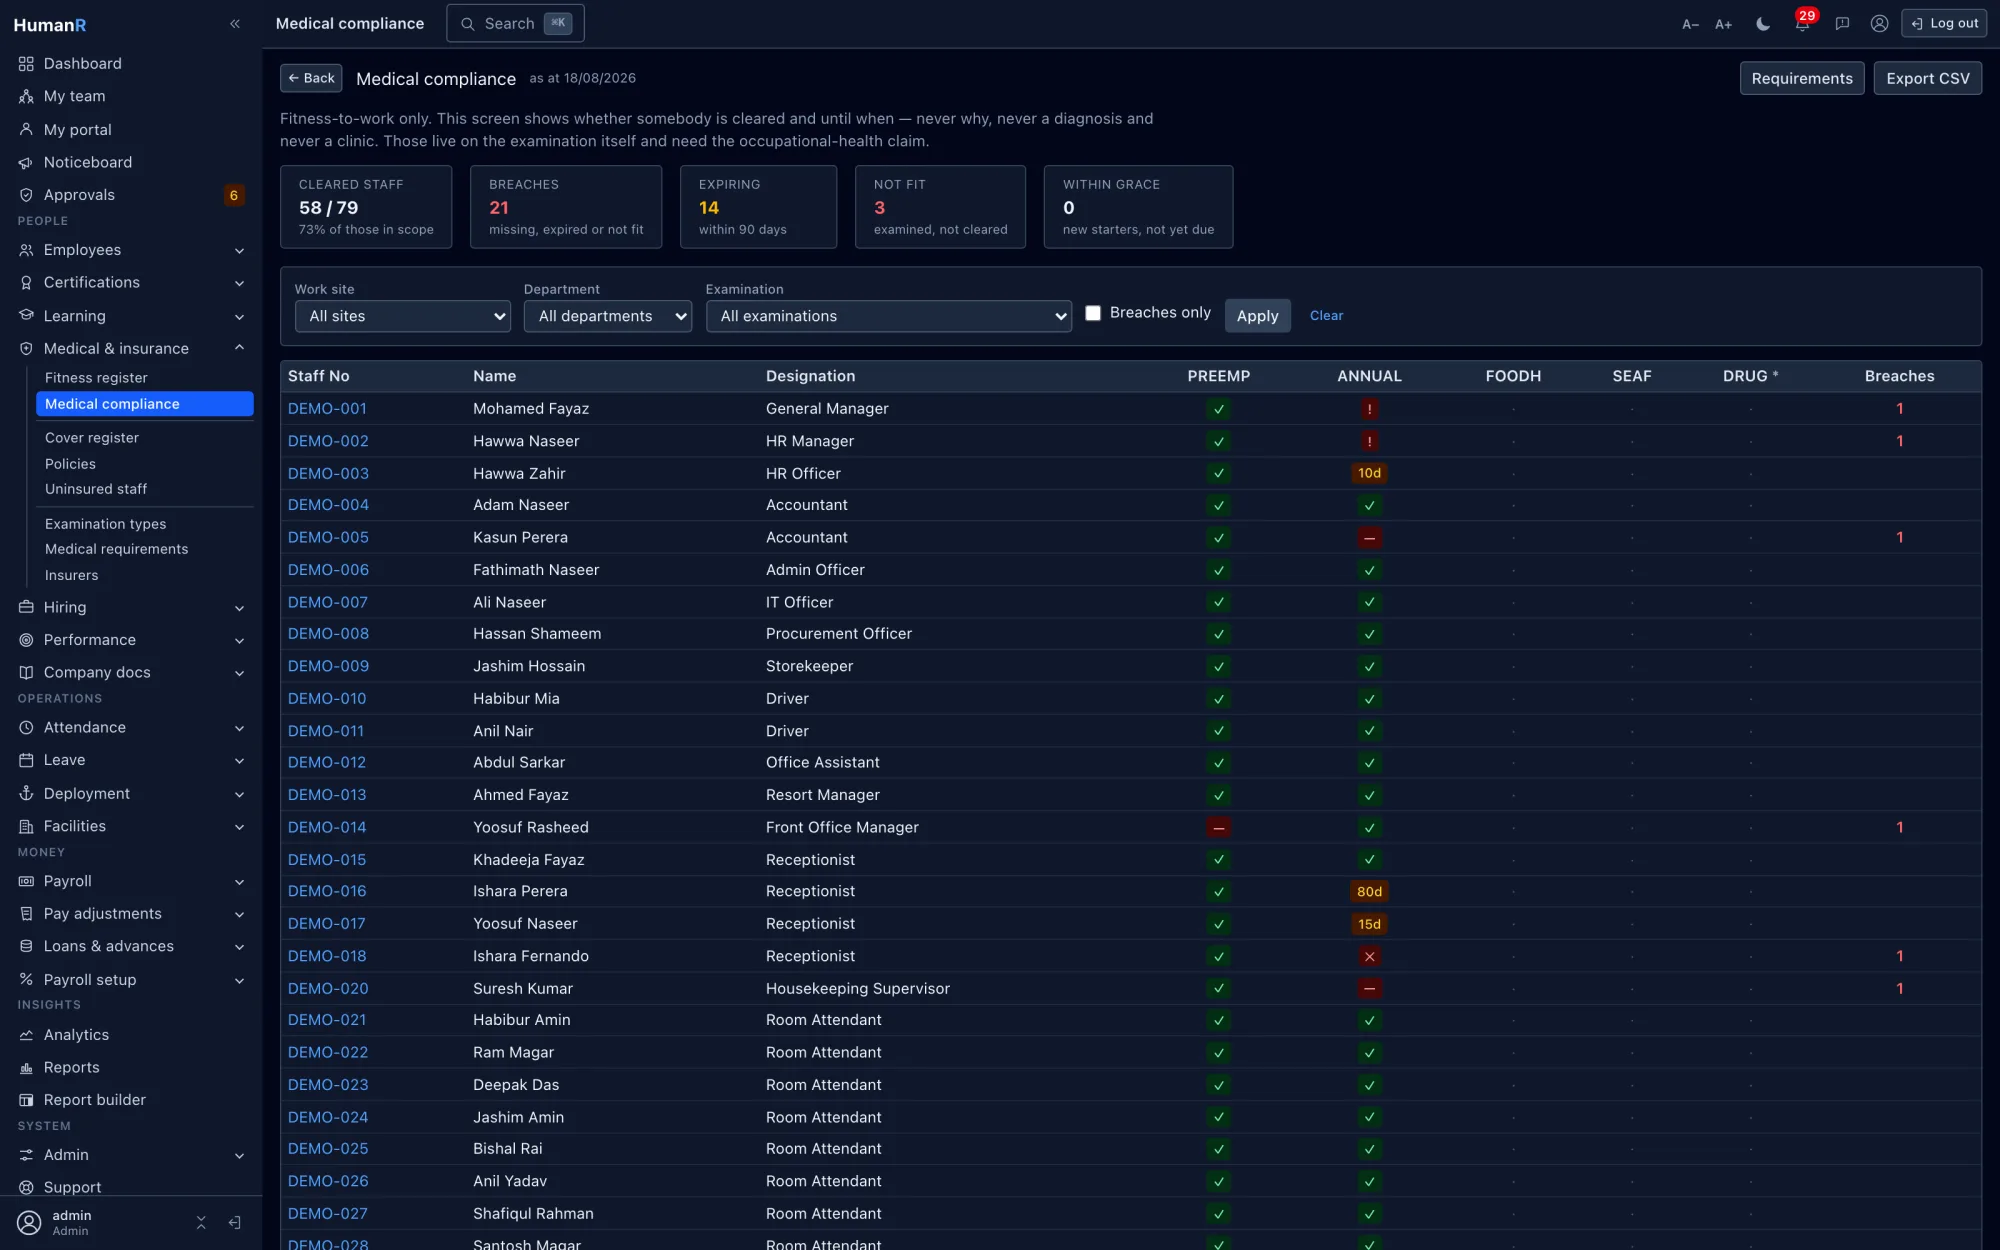
Vrais écrans de l'entreprise de démonstration — le même système que votre identifiant ouvre.
Fonctionne mieux avec
Dossiers d'employés et conformité
Chaque employé, chaque document, chaque date d'expiration — une source unique
Explorer →Certifications et formation
Ce que vos gens détiennent, ce que leur rôle exige et l'écart entre les deux
Explorer →Rapports et analytique
Les questions que HR se pose quotidiennement — répondues en direct, pas compilées hebdomadairement
Explorer →Questions
Est-ce que cela stocke des dossiers médicaux ?
Non, et ce n'est pas prévu. Le module stocke une décision d'aptitude au travail, ses dates et les restrictions qui l'accompagnent — « apte, pas de travail de nuit, expire en mars 2027 ». Il n'y a nulle part où saisir une pathologie, un résultat ou un diagnostic. Les données de santé sont des données sensibles et le dossier clinique appartient à la clinique ; ce dont un employeur a besoin, c'est de savoir si la personne peut faire le travail, et jusqu'à quand.
Les RH peuvent-elles gérer le volet médical sans voir le volet assurance ?
Oui — ce sont deux permissions distinctes, volontairement, parce que la santé au travail détient des données que la gestion des prestations n'a pas à lire, et que les deux métiers sont généralement portés par deux personnes différentes. Là où une seule fait les deux, accordez les deux. Et à l'intérieur du médical il existe une seconde ligne : l'avis et les dates d'un côté, les restrictions, la clinique et le fichier du certificat de l'autre.
Que se passe-t-il si nous changeons d'assureur ?
Vous enregistrez un nouveau contrat plutôt qu'un renouvellement — une chaîne de renouvellement doit rester chez le même assureur et sur la même couverture, car une chaîne qui saute d'un contrat à l'autre est une erreur de classement, pas un historique. L'ancien contrat va jusqu'à sa date de fin et se clôt comme expiré ou remplacé, et les vies qui y figuraient y restent : ces lignes sont la preuve que ces personnes étaient assurées sur cette période, et c'est pourquoi le contrat ne peut pas être supprimé tant qu'elles y sont.
Est-ce la même chose que le registre des certifications ?
Les deux répondent à la même forme de question sur des objets différents, et ils restent séparés délibérément. Une certification est quelque chose que la personne a obtenu et détient — HACCP, survie en mer — et qui la suit. Une visite médicale est une décision prise par quelqu'un d'autre à son sujet, à une date donnée ; c'est une donnée sensible, et elle exige un modèle de confidentialité dont un certificat de formation n'a pas besoin.
Explorez avec vos données réelles
Demandez une démonstration et nous vous enverrons une connexion personnelle à une entreprise de démonstration entièrement chargée — explorez les vrais écrans avec des données réalistes en quelques minutes.
Pas de carte bancaire. Aucun appel de vente requis. Une vraie connexion, envoyée par email.